Aturan KPR hingga 40 Tahun Terbit, Begini Ketentuan Terbarunya
Aturan KPR tenor hingga 40 tahun telah diterbitkan Kementerian PKP. Simak ketentuan, target penerima, manfaat cicilan, dan kapan mulai diterapkan.
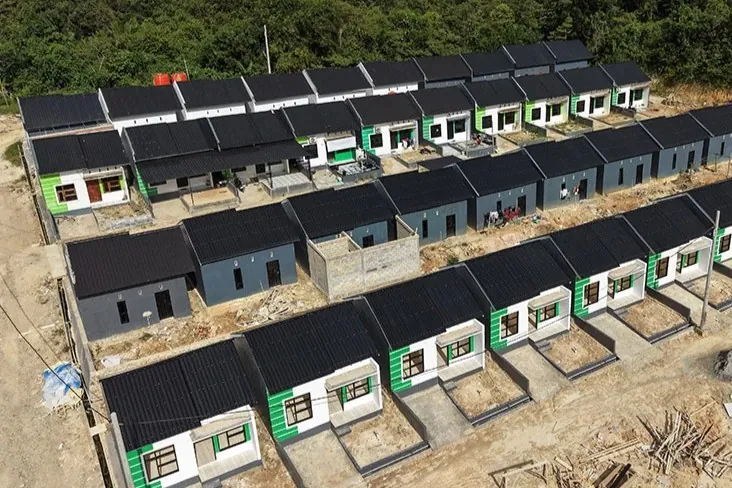
Faktakalbar.id - Pemerintah semakin mematangkan kebijakan Kredit Pemilikan Rumah (KPR) dengan tenor hingga 40 tahun untuk memperluas akses masyarakat terhadap hunian, khususnya bagi masyarakat berpenghasilan rendah (MBR).
Kementerian Perumahan dan Kawasan Permukiman (PKP) telah menerbitkan dua keputusan menteri pada 7 Agustus 2026 sebagai dasar kebijakan tersebut. Namun, penerapannya masih membutuhkan penyesuaian aturan dan sinkronisasi dengan Kementerian Keuangan serta BP Tapera.
Aturan KPR 40 Tahun Sudah Diterbitkan
Dua aturan yang diterbitkan Kementerian PKP tersebut adalah:
- Kepmen PKP Nomor 1721/KPTS/M/2026 tentang Kriteria Satuan Rumah Susun Umum dalam Fasilitasi Pemerintah Pusat.
- Kepmen PKP Nomor 1722/KPTS/M/2026 tentang Kriteria Rumah Umum Tapak dalam Fasilitasi Pemerintah Pusat.
Direktur Jenderal Perumahan Perkotaan Kementerian PKP Sri Haryati mengatakan penerbitan kedua aturan tersebut menjadi langkah penting untuk memberikan kepastian hukum terhadap kebijakan tenor KPR hingga 40 tahun.
Meski demikian, aturan tersebut belum berarti masyarakat sudah bisa langsung mengajukan KPR 40 tahun di seluruh bank penyalur.
Pemerintah masih melakukan sinkronisasi agar BP Tapera dapat memproses pengajuan debitur yang memilih tenor tersebut.
Tenor 40 Tahun Bukan Kewajiban
Pemerintah menegaskan bahwa tenor KPR hingga 40 tahun bukan berarti setiap masyarakat harus mencicil rumah selama empat dekade.
Tenor tersebut merupakan pilihan tambahan bagi masyarakat yang ingin mendapatkan cicilan bulanan lebih ringan.
Masyarakat tetap dapat memilih jangka waktu kredit sesuai kemampuan finansialnya. Jika mampu melunasi dalam tenor yang lebih pendek, pilihan tersebut tetap tersedia.
Dengan demikian, skema ini ditujukan untuk memberikan lebih banyak pilihan kepada calon pemilik rumah.
Cicilan Bisa Lebih Ringan
Keuntungan utama tenor yang lebih panjang adalah besaran cicilan bulanan dapat ditekan karena nilai pokok pinjaman dibagi dalam periode yang lebih lama.
Direktur Utama BTN Nixon L.P. Napitupulu sebelumnya memperkirakan cicilan KPR FLPP dengan tenor hingga 40 tahun dapat berada di kisaran Rp700.000–Rp800.000 per bulan untuk skema tertentu.
Angka tersebut tentu bukan nominal yang berlaku untuk semua rumah atau seluruh debitur. Besaran cicilan tetap bergantung pada harga rumah, uang muka, suku bunga, serta ketentuan pembiayaan yang digunakan.
Menyasar Masyarakat Berpenghasilan Rendah
Kebijakan ini terutama diarahkan untuk memperluas akses kepemilikan rumah bagi MBR.
Tenor yang lebih panjang diharapkan dapat membantu masyarakat yang sebelumnya belum mampu memenuhi batas kemampuan cicilan bulanan.
Dengan cicilan yang lebih rendah, kelompok masyarakat yang berada di kelompok pendapatan tertentu diharapkan memiliki peluang lebih besar untuk mengakses pembiayaan rumah subsidi.
Implementasi Masih Menunggu Sinkronisasi
Walaupun dasar kebijakannya sudah diterbitkan, pemerintah masih perlu menyelesaikan sejumlah aspek teknis.
Kementerian PKP saat ini mendorong penyesuaian aturan bersama BP Tapera dan Kementerian Keuangan agar skema KPR 40 tahun dapat diterapkan secara operasional.
Karena itu, masyarakat sebaiknya tidak menganggap bahwa seluruh bank sudah langsung menyediakan KPR subsidi dengan tenor 40 tahun.
Penerapan di lapangan tetap bergantung pada kesiapan sistem, aturan teknis, serta bank penyalur.
Apa Keuntungannya bagi Calon Pembeli Rumah?
Jika sudah diterapkan secara penuh, tenor hingga 40 tahun memberikan beberapa keuntungan, antara lain:
- Cicilan bulanan lebih ringan.
- Memberikan pilihan tenor yang lebih panjang.
- Membuka peluang kepemilikan rumah bagi MBR yang sebelumnya kesulitan membayar cicilan.
- Membantu masyarakat mengatur pengeluaran bulanan.
- Memperluas akses pembiayaan rumah subsidi.
Namun, calon pembeli juga perlu mempertimbangkan bahwa tenor yang lebih panjang berarti periode pembayaran lebih lama.
Karena itu, masyarakat sebaiknya tidak hanya melihat besaran cicilan per bulan, tetapi juga menghitung total kewajiban yang harus dibayarkan sampai kredit lunas.
Tetap Sesuaikan dengan Kemampuan Keuangan
KPR tenor 40 tahun memang dapat membuat cicilan bulanan terlihat lebih ringan. Namun, keputusan mengambil tenor panjang tetap harus disesuaikan dengan kondisi keuangan masing-masing.
Masyarakat perlu memperhitungkan pendapatan tetap, kebutuhan rumah tangga, dana darurat, biaya pendidikan, serta kewajiban lainnya sebelum mengambil KPR.
Pemerintah sendiri menegaskan bahwa tenor 40 tahun merupakan opsi, bukan kewajiban. Masyarakat tetap bebas memilih tenor sesuai kemampuan dan kebutuhan masing-masing.
Dengan diterbitkannya dua Kepmen pada Agustus 2026, kebijakan KPR hingga 40 tahun kini memiliki landasan yang semakin jelas. Tahap berikutnya adalah memastikan sinkronisasi regulasi dan kesiapan pelaksanaannya agar manfaat cicilan yang lebih ringan benar-benar dapat dirasakan masyarakat.
Komentar (0)
Belum ada komentar. Jadilah yang pertama.